Ofrecer una caja de ahorro es una de las prestaciones mejor valoradas por los colaboradores, pero también una de las que más dudas genera dentro de RR.HH. Estructurarla mal no solo reduce su atractivo, puede anular la deducibilidad para la empresa y generar contingencias fiscales.
Esta guía se enfoca en cómo construir y operar el esquema, con el marco legal que lo respalda y los errores más frecuentes al implementarlo.
Qué es una caja de ahorro corporativa y en qué se diferencia del fondo de ahorro
La caja de ahorro es un esquema donde el colaborador aporta una parte de su salario, vía descuento de nómina, para construir un ahorro que puede complementarse con aportación patronal y generar rendimiento. A diferencia del fondo de ahorro, que opera bajo reglas propias de previsión social, la caja de ahorro se rige específicamente por el artículo 110 de la Ley Federal del Trabajo (LFT).
Si buscas el detalle completo de qué es y cómo funciona este beneficio, ya lo desarrollamos en nuestro artículo Caja de ahorro: qué es y cómo funciona. Para la diferencia frente al fondo de ahorro y sus topes, puedes revisar ¿Cuál es el tope y cómo se calcula el fondo de ahorro en 2025?
Marco legal de la caja de ahorro en México
Qué establece el artículo 110 de la LFT sobre las aportaciones del colaborador
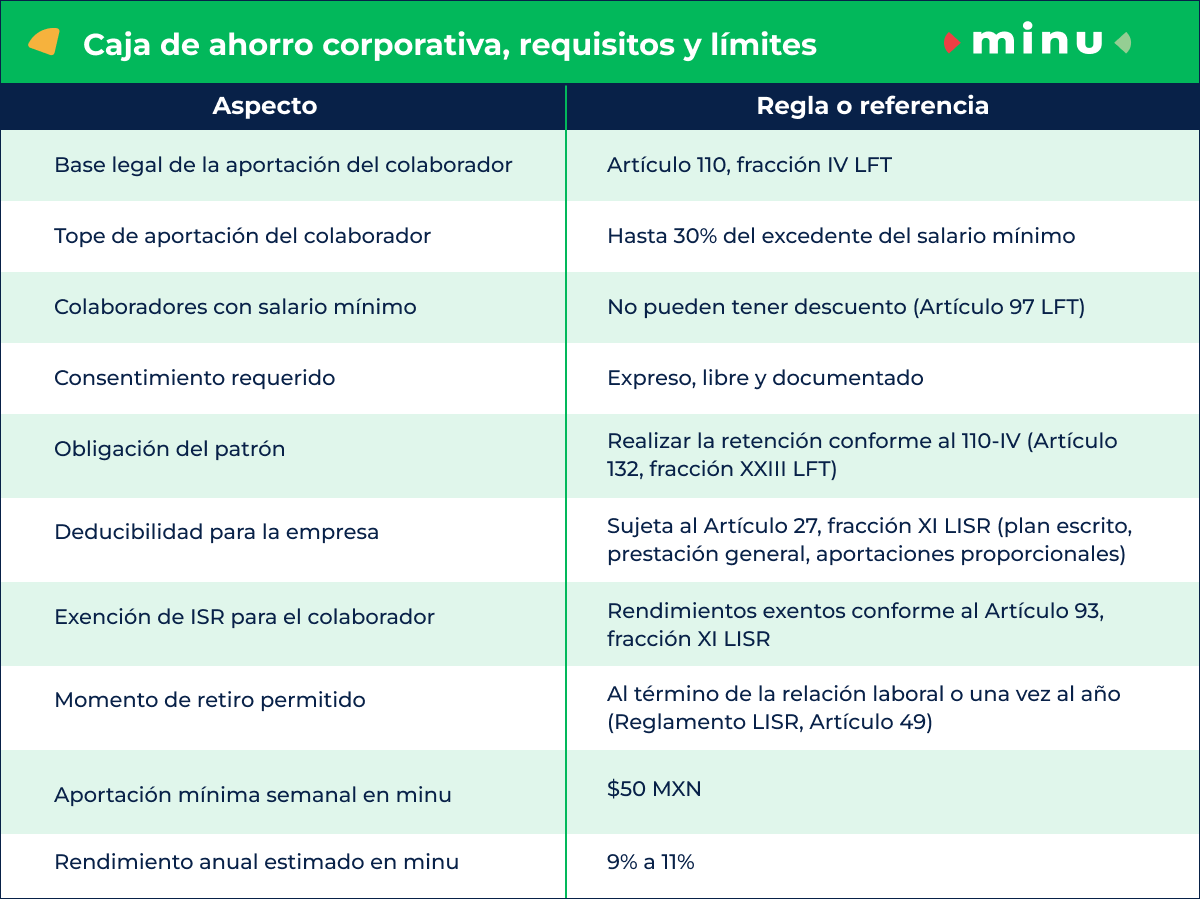
El artículo 110, fracción IV de la LFT permite descontar del salario cuotas para cajas de ahorro, siempre que el colaborador manifieste su conformidad de forma expresa y libre. El tope de esa aportación es hasta el 30% del excedente del salario mínimo. El artículo 97 prohíbe aplicar este descuento a colaboradores que perciben exactamente el salario mínimo.
Qué obliga el artículo 132 a la empresa como patrón
El artículo 132, fracción XXIII de la LFT obliga al patrón a realizar las deducciones conforme a lo establecido en el 110-IV. En la práctica, esto significa llevar un registro individual por colaborador, respetar el tope y conservar evidencia del consentimiento otorgado.
Qué exige la LISR para la deducibilidad y la exención de ISR
El artículo 93, fracción XI de la LISR exenta de ISR los rendimientos que reciben los colaboradores por cajas y fondos de ahorro, siempre que se cumplan los requisitos de deducibilidad. El artículo 27, fracción XI exige que la prestación sea general, que exista un plan por escrito comunicado a los trabajadores y que las aportaciones patronal y del trabajador guarden proporción. El Reglamento de la LISR, artículo 49, limita el retiro de las aportaciones al término de la relación laboral o a una vez por año.
Cómo estructurar una caja de ahorro corporativa paso a paso
Poner el plan por escrito y comunicarlo formalmente
El plan debe documentar objetivo, aportaciones, límites, reglas de retiro y administración. Sin este documento, la empresa pierde la base para sustentar la deducibilidad ante una revisión del SAT.
Definir el esquema de aportaciones, patronal y del colaborador
Conviene establecer desde el inicio si la empresa igualará la aportación del colaborador o si el esquema será solo de ahorro voluntario. La proporcionalidad entre ambas partes es uno de los requisitos que revisa la LISR para la deducibilidad.
Establecer los topes y límites de aportación
El tope legal para el colaborador es el 30% del excedente del salario mínimo. RR.HH. puede definir además límites de aportación mensual o saldo máximo según el tipo de plan, algo útil en empresas con distintos niveles salariales.
Obtener el consentimiento expreso del colaborador
La conformidad debe quedar documentada, por escrito o en un medio verificable. Sin este paso, el descuento carece de sustento legal, sin importar que el colaborador lo haya aceptado de palabra.
Definir las reglas de retiro y disponibilidad de los recursos
El plan debe precisar cuándo puede el colaborador retirar sus aportaciones, respetando el límite de una vez al año o al término de la relación laboral. Permitir retiros fuera de estas reglas pone en riesgo el tratamiento fiscal preferente del esquema.
Cómo administrar la caja de ahorro sin sobrecargar a RR.HH.
Los riesgos de administrarla de forma manual
Llevar el control en hojas de cálculo funciona en equipos pequeños, pero se vuelve un riesgo conforme crece la plantilla. Calcular rendimientos, dar visibilidad de saldo individual y documentar cada retiro manualmente multiplica la posibilidad de error y complica cualquier auditoría.
Cómo lo resuelve una plataforma digital como minu
En minu encontrarás la caja de ahorro integrada junto con otros beneficios en una sola plataforma, con aportaciones programadas por domiciliación o depósito individual, aportación mínima semanal de $50 MXN, cuota de apertura de $49 MXN y un rendimiento anual estimado entre 9% y 11%. Los colaboradores consultan su saldo y movimientos en tiempo real, y RR.HH. mantiene trazabilidad completa sin procesos manuales.
Errores comunes al implementar una caja de ahorro corporativa
- No contar con un plan por escrito comunicado a los colaboradores
- Superar el tope del 30% del excedente del salario mínimo en las aportaciones
- Aplicar el descuento a colaboradores que ganan salario mínimo
- No documentar el consentimiento expreso de cada colaborador
- Permitir retiros fuera de los periodos que marca el Reglamento de la LISR
- Administrar la caja de ahorro sin registro individual trazable por colaborador
Preguntas frecuentes sobre la caja de ahorro corporativa
¿Es obligatorio ofrecer una caja de ahorro en México?
No. La LFT no obliga a las empresas a otorgarla, es una prestación adicional que la empresa decide implementar de forma voluntaria.
¿Los colaboradores que ganan salario mínimo pueden participar?
No pueden tener descuentos para este fin. El artículo 97 de la LFT prohíbe expresamente el descuento para fomento al ahorro en estos casos.
¿Qué pasa si un colaborador retira antes del periodo permitido?
Puede perder el tratamiento fiscal preferente sobre esa aportación. Por eso conviene que el plan defina con claridad los momentos de retiro permitidos desde el inicio.
Una caja de ahorro bien estructurada protege a la empresa y al colaborador
Una caja de ahorro corporativa bien estructurada fortalece el bienestar financiero del equipo sin generar riesgo fiscal para la empresa. La clave está en documentar el plan, respetar los topes de ley y llevar un control claro de cada aportación.
En minu encontrarás la caja de ahorro junto con otros beneficios laborales en una sola plataforma, con aportaciones programadas y visibilidad en tiempo real para RR.HH. y colaboradores. Conoce cómo funciona en minu.mx.

Especialistas en beneficios laborales para impulsar la retención de talento y el employer branding en México.